
قروض “الأمانة” تحت مجهر المساءلة.. شكايات الزبائن تضع شفافية الحسابات وحماية المستهلك على المحك

هبة زووم – الرباط
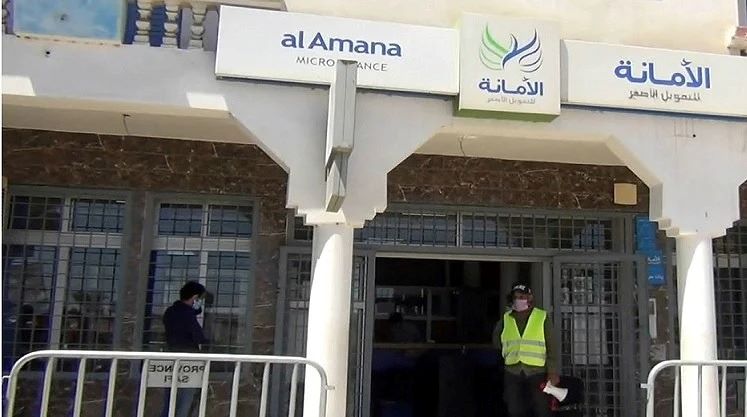
ما إن فتحت “هبة زووم” ملف القروض الصغرى حتى بدأت تتقاطر على الجريدة شكايات وإفادات لزبناء يتحدثون عن نزاعات مع شركة القروض الصغرى “الأمانة”، ويطرحون تساؤلات بشأن المبالغ المطالبين بأدائها، وكيفية احتساب مستحقاتهم، ومدى وضوح المعطيات التي تحكم علاقتهم التعاقدية بالمؤسسة.
هذه الشكايات، التي تستوجب التحقق من تفاصيلها والاطلاع على الوثائق المؤيدة لها، تعيد إلى الواجهة سؤالاً جوهرياً: هل يحصل المستهلك على كل المعلومات التي تمكّنه من فهم التزاماته ومراجعة حساباته، أم يجد نفسه أمام أرقام ومطالبات يصعب عليه التحقق من أساسها؟
لسنا أمام دعوة إلى التشهير بمؤسسات التمويل أو التنصل من الالتزامات التعاقدية، بل أمام ملف يمس علاقة غير متكافئة في كثير من الأحيان، حيث يمتلك الطرف المهني الخبرة والوسائل القانونية والمحاسبية، بينما قد يجد المقترض نفسه عاجزاً عن فهم تفاصيل عقده أو الدفاع عن حقوقه عندما ينشأ نزاع بشأن المبالغ المستحقة.
شكايات الزبائن ليست تفصيلاً عابراً
إن تقاطر الشكايات على مؤسسة إعلامية لا يشكل، في حد ذاته، دليلاً على ثبوت المخالفات، لكنه يفرض التعامل معها بالجدية اللازمة، خصوصاً عندما تتعلق بأموال المواطنين والتزاماتهم المالية.
فالمطلوب ليس الاكتفاء بتسجيل التظلمات أو ترك أصحابها يواجهون مصيرهم، بل فحص كل حالة على حدة، ومقارنة الادعاءات بالعقود وكشوف الحساب ووصولات الأداء والمراسلات المتبادلة.
وفي هذا السياق، تبرز أسئلة محرجة تستحق أجوبة واضحة: هل يحصل الزبناء على كشوف مفصلة تبين الأقساط المؤداة والمتبقية؟ وهل تكون المصاريف والفوائد وأي مبالغ إضافية مشروحة بصورة لا تترك مجالاً للالتباس؟ وما المسطرة المعتمدة عندما يعترض المقترض على مبلغ يرى أنه غير مستحق؟
إن الشفافية ليست امتيازاً تمنحه المؤسسة لزبنائها متى شاءت، بل عنصر أساسي في علاقة تعاقدية سليمة. ومن حق المستهلك أن يعرف ما يدين به، وعلى أي أساس احتُسب الدين، وما الذي سبق أن أداه، وما الذي لا يزال مستحقاً عليه وفق العقد والقانون.
حين تصبح الحسابات موضع نزاع.. أين الرقابة؟
إن جوهر الإشكال لا يكمن في حق مؤسسات التمويل في استرجاع مستحقاتها، بل في ضرورة التأكد من أن كل مطالبة مالية تستند إلى أساس تعاقدي وقانوني واضح، وأن اعتراضات الزبناء تُدرس بجدية، بعيداً عن الغموض والتأويلات المتضاربة.
فإذا كشفت وثائق إحدى الحالات عن اختلاف بين المبالغ المؤداة والمبالغ المطالب بها، أو عن مصاريف لا يتضح أساسها، فإن ذلك يستدعي مراجعة الحسابات والتحقق من سلامة المعاملة. وإذا ثبت وجود إخلال، وجب ترتيب الآثار القانونية المناسبة وفق المساطر المعمول بها.
أما الجهات المكلفة بمراقبة مؤسسات التمويل، فلا ينبغي أن يظل دورها بعيداً عن انشغالات المستهلكين، فوجود إطار قانوني وتنظيمي لا يكفي وحده ما لم تقترن به رقابة فعالة، وآليات واضحة لتلقي الشكايات، وقدرة على التدخل عندما تظهر مؤشرات جدية تستدعي الفحص.
والسؤال هنا: ما جدوى الحديث عن حماية المستهلك إذا كان المواطن لا يعرف إلى من يتوجه، ولا يجد أمامه مساراً واضحاً لتسوية نزاعه أو التحقق من صحة المبالغ المطالب بأدائها؟
القضاء ليس بديلاً عن الشفافية
وتزداد حساسية هذه الملفات عندما تصل إلى مرحلة النزاع القضائي. فاللجوء إلى القضاء حق مشروع للأطراف، لكنه لا يعفي من ضرورة وضوح الحسابات وصحة الوثائق المقدمة، كما أن وجود دعوى قضائية لا يثبت وحده تعسف المؤسسة، ولا يعني أن الزبون أخل بالتزاماته بالضرورة؛ فالحسم يظل رهيناً بالأدلة والقانون.
لكن إذا تمكن زبون من إثبات أداء أقساطه، ثم وجد نفسه أمام مطالبة بمبالغ إضافية ينازع في مشروعيتها، فإن من حقه أن يحصل على تفسير دقيق لحسابه، وأن تُفحص وثائقه دون استهانة أو تسطيح. فالفارق كبير بين مطالبة مستندة إلى دين ثابت، ومطالبة لا تتضح عناصرها إلا بعد مراجعة دقيقة للملف.
ومن هنا، يصبح الاحتفاظ بوصولات الأداء، وطلب كشوف الحساب، ومراجعة بنود العقد، خطوات ضرورية لحماية الحقوق. كما تبرز أهمية المساعدة القانونية وجمعيات حماية المستهلك في مواكبة المقترضين، وتوجيههم إلى المساطر المناسبة، ومساعدتهم على بناء ملفات تستند إلى أدلة قابلة للتحقق.
“هبة زووم” تفتح الملف.. والجواب مطلوب
إن المسؤولية اليوم لا تقع على طرف واحد. فالمقترض مطالب باحترام التزاماته، والمؤسسة مطالبة بالشفافية وصحة الحسابات، والجهات الرقابية مطالبة بفحص الشكايات الجدية، وجمعيات حماية المستهلك مطالبة بألا تكتفي بالحضور المناسباتي، بل أن تواكب المتضررين وتساعدهم على معرفة حقوقهم وسبل الدفاع عنها.
وبالنسبة إلى شركة “الأمانة”، فإن تقديم توضيحات بشأن طبيعة الشكايات المثارة، وآليات مراجعة الحسابات، وكيفية معالجة اعتراضات الزبناء، من شأنه أن يساهم في إجلاء الحقيقة ووضع النقاش في إطاره المهني والقانوني. ومن حق الشركة كذلك الرد على الحالات المثارة وتقديم الوثائق أو التفسيرات ذات الصلة.
إن المطلوب ليس إصدار أحكام مسبقة، بل فتح باب التحقق والمساءلة كلما ظهرت معطيات تستدعي ذلك، فالثقة في مؤسسات التمويل لا تُبنى بالشعارات والإعلانات، وإنما بوضوح العقود، ودقة الحسابات، وسهولة التظلم، واحترام حقوق جميع الأطراف.
ويبقى السؤال الذي لا ينبغي القفز عليه: من يضمن للمواطن أن المبالغ المطالب بأدائها محسوبة على نحو سليم، وأن شكايته ستجد من يفحصها بجدية، وأن حاجته إلى التمويل لن تتحول إلى نزاع طويل يعجز عن فهم تفاصيله أو تحمل كلفته؟
ذلك هو الاختبار الحقيقي لحماية المستهلك: ألا يُترك المواطن وحيداً أمام تعقيدات الحسابات والمساطر، وألا تُعفى أي ممارسة من التحقق والمساءلة متى ظهرت أدلة جدية على مخالفتها للقانون.